Stock Screener by TradingView
Thứ Bảy, 15 tháng 2, 2020

Thứ Bảy, 1 tháng 2, 2020
Hành động hay kỳ vọng vào lúc này?
Càng dự báo sẽ dễ dẫn đến mắc
phải sai lầm
Mở đầu năm 2020, TTCK đã chứng kiến
quá nhiều các rủi ro không thể dự báo được. Vừa mới ăn mừng chiến tranh thương
mại Mỹ-Trung và lắng dịu chính trị tại Trung Đông thì đại dịch Corona đã làm
TTCK toàn cầu điêu đứng. Chỉ mở cửa sau hai phiên giao dịch thôi mà trung bình
các thị trường đã đi hơn 5%, trong đó chỉ số VN-Index của TTCK VN đã mất hơn
5.6% và làm mất đi thành quả của đợt tăng trước đó.
Cùng thời điểm này, dự báo của các
CTCK cũng đánh giá rất tích cực về TTCK trong năm 2020, trong đó bản thân tôi cũng
kỳ vọng tích cực trong quý 1/2020. Tuy nhiên, với sự bùng phát của đại dịch đã
khiến mọi dự báo không còn quá ý nghĩa. Thay vào đó, các CTCK lại đánh giá các
tác động tiêu cực về đại dịch ảnh hưởng đến nền kinh tế toàn cầu, trong đó có Việt
Nam. Thật sự mà nói, trên quan điểm cá nhân của tôi đánh giá rất khó có thể đưa
ra 1 con số bị thiệt hại cụ thể và thiệt hại đến đâu vì cũng chưa thể ai dự báo
được đại dịch này khi nào kết thúc và số lượng bệnh nhân mắc nhiễm là bao nhiêu
trên toàn cầu.
Tóm lại, hành động lúc này là gì có
thể sẽ quan trọng hơn là kỳ vọng gì, vì càng dự báo sẽ dẫn đến mắc phải sai lầm.
Quan tâm đến mức cắt lỗ
Trong hành động, điều quan trọng
nhất là khi nào mua vào và khi nào bán ra. Ở thời điểm thị trường giá xuống như
hiện nay, quan trọng nhất là mức cắt lỗ bao nhiêu là phù hợp, tức là khi giá giảm
dưới mức cắt lỗ này thì buộc NĐT cần tiến hành bán ra (lúc này bỏ qua yếu tố cơ
bản) và cần lưu ý quan trọng nhất là End of Day (tức là đợi kết thúc phiên và hạn
chế hành động trong phiên).
Để xác lập mức cắt lỗ thì có rất nhiều cách. Đơn thuần nhất là NĐT có thể đặt mức dừng lỗ ở mức 5% (một số công ty chứng khoán có thiết kế lệnh stoploss 5%). Còn trong PTKT, các NĐT thường hay dùng các đường trung bình 10 ngày, 20 ngày để xác lập điểm bán ra. Ngoài ra, CTCK YSVN cũng cung cấp cho các NĐT mức cắt lỗ của từng cổ phiếu trong bản tin Market Today hàng ngày (theo dõi chi tiết tại link: https://yuanta.com.vn/phan-tich-nghien-cuu).
Mua hoặc theo dõi cổ phiếu tốt
nhất
Phương pháp đầu tư giá trị chỉ nên
tham khảo về mức mục tiêu của cổ phiếu tùy vào khẩu vị rủi ro và thời gian nắm
giữ ở từng NĐT. Còn đối với việc lựa chọn cổ phiếu, tôi khuyến khích các NĐT nên
lựa chọn các cổ phiếu tốt nhất (tốt cả về yếu tố cơ bản và yếu tố kỹ thuật) vì điều
này sẽ hạn chế được rủi ro cho NĐT. Để làm được điều này thì các NĐT có thể
theo dõi hệ thống đánh giá xếp hạng cổ phiếu của YSVN tại trang: https://stockrating.yuanta.com.vn/
Tôi xin gửi các NĐT tham khảo về danh mục cổ phiếu
có thể theo dõi (click vào hình để phóng to):

Thứ Sáu, 31 tháng 1, 2020
Liệu vàng có còn là nơi trú ẩn an toàn cho đại dịch Corona?
Liệu vàng có còn là nơi trú ẩn
an toàn cho đại dịch Corona?
Vàng đã có mức tăng ấn tượng trong năm 2019 và đại
dịch Corona tiếp tục hỗ trợ cho đà tăng của giá vàng. Tuy nhiên, theo quan sát
cá nhân của tôi, giá vàng không biến động quá tích cực trước đại dịch này và
thay vào đó biến động giá lại khá hẹp. Đồng thời, một số tiêu chí đánh giá rủi
ro của tôi đang có chiều hướng gia tăng, điều này cho thấy xu hướng tăng ngắn hạn
của giá vàng đang có những dấu hiệu suy yếu. Vì vậy, các NĐT nên thận trọng
trong ngắn hạn đối với kênh đầu tư vàng.

Diễn biến của giá vàng thế giới
Trái phiếu đang là kênh hưởng lợi chính từ đại dịch Corona.
Giá trái phiếu ở các kỳ hạn tăng mạnh, nhưng cũng mở ra sự lo lắng của tôi về đợt khủng hoảng kinh tế mới có thể hình thành. Chênh lệch lợi suất trái phiếu Chính phủ Mỹ kỳ hạn 10 năm và 2 năm đang giảm trở lại cho thấy tín hiệu phát đi đợt khủng hoảng mới đang dần hình thành. Đây cũng là vấn đề tôi lo ngại nhất trong năm 2020. Tóm lại tôi vẫn ưa thích kênh đầu tư trái phiếu trong năm 2020.

Mức chênh lệch lợi suất trái phiếu Chính phủ Mỹ kỳ hạn 10 năm và 2 năm
TTCK đang bị phản ứng thái quá trong ngắn hạn.
Cũng như các đợt đại dịch trước đó và theo thống kê của MSCI, mức độ tác động của các đại dịch lên TTCK là ngắn hạn. Điểm tích cực nhất trong đại dịch lần này là Trung Quốc đã minh bạch hơn và chủ động xử lý ngăn chặn sớm đại dịch bùng phát cho nên tôi cũng kỳ vọng mức độ tác động tiêu cực sẽ sớm kết thúc. Tất nhiên, mức độ thiệt hại của các doanh nghiệp sẽ sớm phản ánh vào KQKD quý 1/2020, nhưng giá trị định giá của các cổ phiếu cũng trở nên rẻ hơn, điều này sẽ làm gia tăng tính chất đầu cơ trên TTCK trong thời điểm tới.
Bối cảnh thị trường cũng đã có chút thay đổi, thay vì lên trong sự nghi ngờ chậm chạp thì nay TTCK có thể lên lại vì sự kỳ vọng và giá rẻ. Tôi tiếp tục kỳ vọng quý 1/2020 vẫn là thời điểm có thể tìm kiếm cơ hội trên TTCK và điều quan trọng hơn là hãy tìm kiếm những cổ phiếu tốt nhất và khỏe nhất (hàng ưa thích xem nhận định của tôi tại: https://ndh.vn/infographic/co-phieu/chuyen-gia-mach-3-chu-cai-cho-nam-2020-1262148.html?fbclid=IwAR3dhhZCq00yheUInqTUgJp3RilAcQzkk8tc1kZFhDzPz31qOwpk8gDpiR8)
Diễn biến chỉ số chứng khoán Hang Seng của Hong Kong
Thứ Hai, 10 tháng 11, 2014
Giá dầu bước vào giai đoạn phục hồi?
Đồ thị giá xuất hiện tín hiệu phân kỳ tăng giá (Bullish Divergence) với các chỉ báo kỹ thuật RSI(14), %B(20,2) cho nên đồ thị giá có thể bước vào giai đoạn hồi phục. Nếu đồ thị giá “breakout” mức 88.0 thì xu hướng tăng có thể được mở rộng về mức 96.7

Chủ Nhật, 4 tháng 5, 2014
Quỹ Van Eck sẽ rót tiền trở lại TTCK Việt Nam?
Quỹ Van Eck là một loại hình quỹ ETF được niêm yết tại TTCK Mỹ, quỹ này trading dựa trên biến động của Index, đặc biệt không phải tìm kiếm lợi nhuận từ việc chênh lệch giá cổ phiếu như các quỹ hoạt khác. Việc bơm tiền hoặc rút tiền phụ thuộc vào tỷ lệ Premium/Discount của giá chứng chỉ quỹ, tức là nếu tỷ lệ Premium càng tăng mạnh thì chứng chỉ quỹ (CCQ) sẽ gia tăng và nếu tỷ lệ Discount càng tăng mạnh thì chứng chỉ quỹ sẽ giảm. Do đó, biến động của các Index sẽ tác động rất nhiều đến hoạt động thêm hoặc rút ra hằng ngày.
Nhìn chung, giá CCQ Van Eck thường sẽ biến động theo xu hướng của chỉ số VN-Index.
Xuất hiện mô hình Bullish Bat trên đồ thị giá của Van Eck
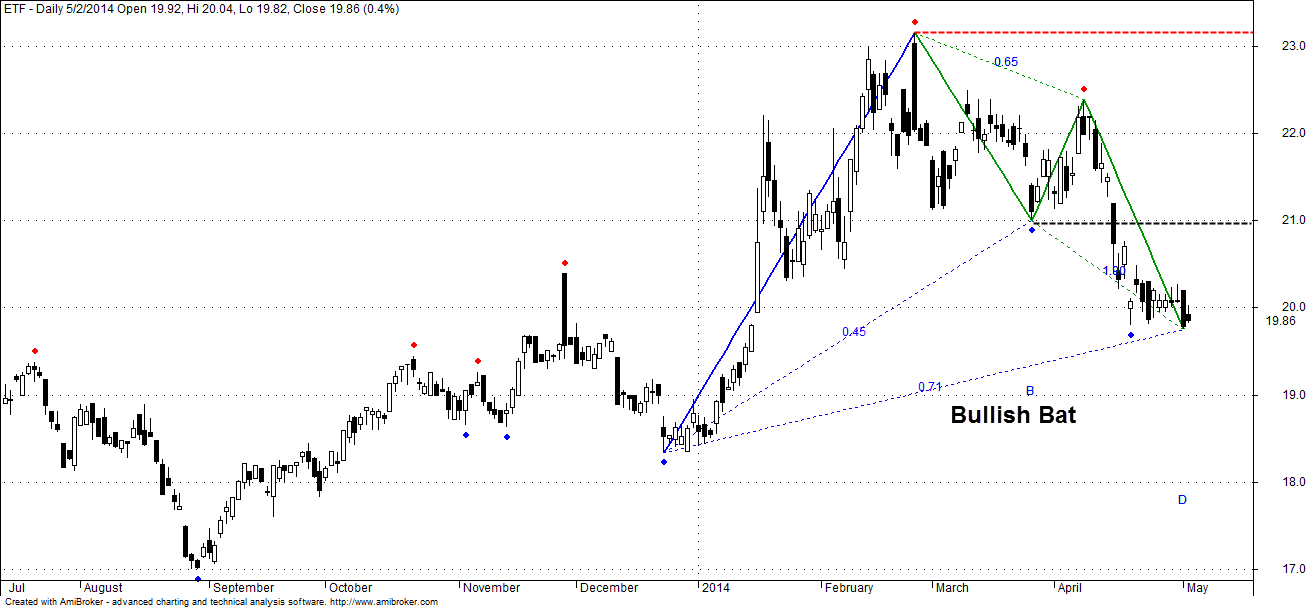
Bullish Bat là một trong những mô hình Harmonic thông dụng và thường xuyên xảy ra trên TTCK thế giới và kể TTCK Việt Nam, mô hình này được phát triển vào năm 2001 cho nên nó được xem là trường phái PTKT hiện đại. Nhìn chung, mô hình này còn khá xa lạ so với các nhà đầu tư Việt Nam, nhưng tôi cũng đã kiểm chứng ở nhiều cổ phiếu và hai chỉ số.
Theo hệ thống của tôi, mô hình Bullish Bat đã hình thành trên đồ thị giá của CCQ Van Eck cho thấy xu hướng ngắn hạn có thể sẽ theo chiều hướng tích cực và mức mục tiêu của mô hình này là tối thiểu tại mức 23.0 (tương ứng với vùng giá 600 – 605 của chỉ số VN-Index) và mức tối đa là 27.1. Chiến lược của mô hình này là tăng tỷ trọng mạnh khi đồ thị giá vượt mức 21.0
Mô hình này có thể chưa phát triển mạnh ở TTCK Việt Nam, nhưng nó rất thông dụng tại TTCK Mỹ cho nên việc hình thành mô hình này trên đồ thị giá CCQ Van Eck có thể tác động tích cực đến tỷ lệ Premium cho nên tôi kỳ vọng quỹ Van Eck sẽ rót tiền trở lại TTCK Việt Nam.
Nhìn chung, giá CCQ Van Eck thường sẽ biến động theo xu hướng của chỉ số VN-Index.
Xuất hiện mô hình Bullish Bat trên đồ thị giá của Van Eck
Bullish Bat là một trong những mô hình Harmonic thông dụng và thường xuyên xảy ra trên TTCK thế giới và kể TTCK Việt Nam, mô hình này được phát triển vào năm 2001 cho nên nó được xem là trường phái PTKT hiện đại. Nhìn chung, mô hình này còn khá xa lạ so với các nhà đầu tư Việt Nam, nhưng tôi cũng đã kiểm chứng ở nhiều cổ phiếu và hai chỉ số.
Theo hệ thống của tôi, mô hình Bullish Bat đã hình thành trên đồ thị giá của CCQ Van Eck cho thấy xu hướng ngắn hạn có thể sẽ theo chiều hướng tích cực và mức mục tiêu của mô hình này là tối thiểu tại mức 23.0 (tương ứng với vùng giá 600 – 605 của chỉ số VN-Index) và mức tối đa là 27.1. Chiến lược của mô hình này là tăng tỷ trọng mạnh khi đồ thị giá vượt mức 21.0
Mô hình này có thể chưa phát triển mạnh ở TTCK Việt Nam, nhưng nó rất thông dụng tại TTCK Mỹ cho nên việc hình thành mô hình này trên đồ thị giá CCQ Van Eck có thể tác động tích cực đến tỷ lệ Premium cho nên tôi kỳ vọng quỹ Van Eck sẽ rót tiền trở lại TTCK Việt Nam.
Thứ Tư, 30 tháng 4, 2014
Liệu có “Sell in May and go away”?
1. Thống kê số liệu chỉ số S&P500 của TTCK Mỹ

“Sell in May and go away” đây là thuật ngữ thường được nhắc đến trên TTCK Mỹ và nhằm ngụ ý rằng thị trường sẽ giảm điểm vào tháng 05. Nếu thống kê từ năm 1998 đến 2013 thì hiện tượng “Sell in May” diễn ra khá phổ biến với xác suất xảy ra là 66.67%. Tuy nhiên, tôi đã mở rộng thống kê trên chỉ số S&P500 từ năm 1950 – 2013 (trong đó số liệu 05/1954 bị lỗi) cho thấy hiện tượng “Sell in May” xảy ra với xác suất là 48.39% với tỷ suất sinh lời trung bình là 0.1%. Ngoài ra, tôi cũng phát hiện một kết quả thú vị đó là liên hệ giữa tháng 04 và tháng 05, tức là nếu chỉ số S&P500 giảm trong tháng 04 thì chỉ số này có thể tăng trong tháng 05 và ngược lại, xác suất xảy ra hiện tượng này là 46.77%.
Do đó, kết luận của tôi là hiện tượng “Sell in May and go away” chỉ xảy ra tương đối và nếu thị trường tăng trong tháng 04 thì vẫn có khả năng giảm trong tháng 05 và ngược lại. Vì vậy, tôi đối chiếu với thời điểm 2014 thì chỉ số S&P500 đã giảm 1.2% trong tháng 04/2014 cho nên cũng có khả năng chỉ số này sẽ tăng trong tháng 05/2014.
2. Thống kê số liệu chỉ số VN-Index và HNX-Index của TTCK Việt Nam
Tôi thống kê số liệu chỉ số VN-Index từ năm 2003 – 2013 cho thấy xác suất xảy ra hiện tượng “Sell in May” là 63.64%. Đồng thời, xác suất xảy ra hiện tượng diễn biến trái chiều giữa tháng 04 và tháng 05 là 81.82%.
Tương tự, tôi làm thống kê số liệu chỉ số HNX-Index từ năm 2006 – 2013 cho thấy xác suất xảy ra hiện tượng “Sell in May” là 62.50% và hiện tượng trái chiều giữa tháng 04 và tháng 05 cũng là 62.50%.
Do đó, kết luận của tôi là hiện tượng “Sell in May and go away” cũng phổ biến ở TTCK Việt Nam. Đồng thời, hiện tượng diễn biến trái chiều giữa tháng 04 và tháng 05 xảy ra rất cao ở thị trường Việt Nam, điều này cũng tương đồng với TTCK Mỹ như tôi đã thống kê. Vì vậy, tôi đối chiếu với thực tế hiện tại, chỉ số VN-Index đã giảm 1.0% và chỉ số HNX-Index giảm 7.7% trong tháng 04/2014 cho nên khả năng cao hai chỉ số này có thể sẽ tăng điểm vào tháng 05/2014.
Trong tháng 04/2014, hai chỉ số đã có đà lao dốc mạnh và nhiều cổ phiếu cũng đã giảm về mức giá đầu năm 2014 hoặc thời điểm bắt đầu chu kỳ sóng tăng vào tháng 09/2013 cho nên mức giá hiện tại là khá hấp dẫn, đặc biệt là nhóm cổ phiếu đầu cơ. Do đó, theo kết quả thống kê của tôi như trên và trong bài phân tích “Chỉ số VN-Index sẽ đạt 600 điểm sau kỳ nghỉ lễ?” đã đưa vài ngày trước, tôi kỳ vọng TTCK Việt Nam sẽ tăng điểm vào tháng 05/2014 và các dòng tiền lớn có thể quay trở lại sau kỳ nghỉ dài vừa qua.
“Sell in May and go away” đây là thuật ngữ thường được nhắc đến trên TTCK Mỹ và nhằm ngụ ý rằng thị trường sẽ giảm điểm vào tháng 05. Nếu thống kê từ năm 1998 đến 2013 thì hiện tượng “Sell in May” diễn ra khá phổ biến với xác suất xảy ra là 66.67%. Tuy nhiên, tôi đã mở rộng thống kê trên chỉ số S&P500 từ năm 1950 – 2013 (trong đó số liệu 05/1954 bị lỗi) cho thấy hiện tượng “Sell in May” xảy ra với xác suất là 48.39% với tỷ suất sinh lời trung bình là 0.1%. Ngoài ra, tôi cũng phát hiện một kết quả thú vị đó là liên hệ giữa tháng 04 và tháng 05, tức là nếu chỉ số S&P500 giảm trong tháng 04 thì chỉ số này có thể tăng trong tháng 05 và ngược lại, xác suất xảy ra hiện tượng này là 46.77%.
Do đó, kết luận của tôi là hiện tượng “Sell in May and go away” chỉ xảy ra tương đối và nếu thị trường tăng trong tháng 04 thì vẫn có khả năng giảm trong tháng 05 và ngược lại. Vì vậy, tôi đối chiếu với thời điểm 2014 thì chỉ số S&P500 đã giảm 1.2% trong tháng 04/2014 cho nên cũng có khả năng chỉ số này sẽ tăng trong tháng 05/2014.
2. Thống kê số liệu chỉ số VN-Index và HNX-Index của TTCK Việt Nam
Tôi thống kê số liệu chỉ số VN-Index từ năm 2003 – 2013 cho thấy xác suất xảy ra hiện tượng “Sell in May” là 63.64%. Đồng thời, xác suất xảy ra hiện tượng diễn biến trái chiều giữa tháng 04 và tháng 05 là 81.82%.
Tương tự, tôi làm thống kê số liệu chỉ số HNX-Index từ năm 2006 – 2013 cho thấy xác suất xảy ra hiện tượng “Sell in May” là 62.50% và hiện tượng trái chiều giữa tháng 04 và tháng 05 cũng là 62.50%.
Do đó, kết luận của tôi là hiện tượng “Sell in May and go away” cũng phổ biến ở TTCK Việt Nam. Đồng thời, hiện tượng diễn biến trái chiều giữa tháng 04 và tháng 05 xảy ra rất cao ở thị trường Việt Nam, điều này cũng tương đồng với TTCK Mỹ như tôi đã thống kê. Vì vậy, tôi đối chiếu với thực tế hiện tại, chỉ số VN-Index đã giảm 1.0% và chỉ số HNX-Index giảm 7.7% trong tháng 04/2014 cho nên khả năng cao hai chỉ số này có thể sẽ tăng điểm vào tháng 05/2014.
Trong tháng 04/2014, hai chỉ số đã có đà lao dốc mạnh và nhiều cổ phiếu cũng đã giảm về mức giá đầu năm 2014 hoặc thời điểm bắt đầu chu kỳ sóng tăng vào tháng 09/2013 cho nên mức giá hiện tại là khá hấp dẫn, đặc biệt là nhóm cổ phiếu đầu cơ. Do đó, theo kết quả thống kê của tôi như trên và trong bài phân tích “Chỉ số VN-Index sẽ đạt 600 điểm sau kỳ nghỉ lễ?” đã đưa vài ngày trước, tôi kỳ vọng TTCK Việt Nam sẽ tăng điểm vào tháng 05/2014 và các dòng tiền lớn có thể quay trở lại sau kỳ nghỉ dài vừa qua.
Thứ Hai, 28 tháng 4, 2014
Chỉ số VN-Index sẽ đạt 600 điểm sau kỳ nghỉ lễ?
Mô hình Head and Shoulders Bottom (mô hình vai đầu vai ngược):

Biểu đồ 1H của chỉ số VN-Index xuất hiện mô hình Head and Shoulders Bottom và đang trong quá trình hình thành vai phải của mô hình. Do đó, đồ thị giá sẽ kiểm định vùng hỗ trợ 567 - 570 trong phiên giao dịch hôm nay và nếu giữ vũng vùng hỗ trợ này và bứt phá mức 580 trong những phiên tới thì đồ thị giá có thể hướng về mức mục tiêu 600 sau kỳ nghỉ lễ.
Kết thúc sóng giảm Elliot:

Biểu đồ 1H của chỉ số VN-Index hoàn tất mô hình sóng giảm Elliot và đang trong quá trình hình thành chu kỳ mới. Theo thống kê của tôi, mô hình Head and Shoulders Bottom thường xuất hiện sau giai đoạn giảm kéo dài của mô hình sóng Elliot cho nên thống kê này trùng hợp với nhận định hình thành mô hình Head and Shoulders Bottom của tôi ở phần phân tích trên.
Do đó, tôi cho rằng các nhà đầu tư có tỷ lệ tiền mặt cao thì vẫn có thể tham gia dò đáy với tỷ lệ thấp 20 - 30% trong phiên. Đối với các nhà đầu tư an toàn thì có thể đợi tín hiệu breakout mức kháng cự 580 thì mới tham gia.
Biểu đồ 1H của chỉ số VN-Index xuất hiện mô hình Head and Shoulders Bottom và đang trong quá trình hình thành vai phải của mô hình. Do đó, đồ thị giá sẽ kiểm định vùng hỗ trợ 567 - 570 trong phiên giao dịch hôm nay và nếu giữ vũng vùng hỗ trợ này và bứt phá mức 580 trong những phiên tới thì đồ thị giá có thể hướng về mức mục tiêu 600 sau kỳ nghỉ lễ.
Kết thúc sóng giảm Elliot:
Biểu đồ 1H của chỉ số VN-Index hoàn tất mô hình sóng giảm Elliot và đang trong quá trình hình thành chu kỳ mới. Theo thống kê của tôi, mô hình Head and Shoulders Bottom thường xuất hiện sau giai đoạn giảm kéo dài của mô hình sóng Elliot cho nên thống kê này trùng hợp với nhận định hình thành mô hình Head and Shoulders Bottom của tôi ở phần phân tích trên.
Do đó, tôi cho rằng các nhà đầu tư có tỷ lệ tiền mặt cao thì vẫn có thể tham gia dò đáy với tỷ lệ thấp 20 - 30% trong phiên. Đối với các nhà đầu tư an toàn thì có thể đợi tín hiệu breakout mức kháng cự 580 thì mới tham gia.
Đăng ký:
Bài đăng (Atom)
Market Talk 23/11/2025 – Sau cơn mưa trời sẽ sáng
Các nội dung chính 1. Mức tăng trưởng của TTCK VN lên mức TÍCH CỰC 2. Tâm lý sợ hãi quá mức và nhìn lại chu kỳ 3. Dự bá...

-
Các nội dung chính 1. Mức tăng trưởng của TTCK VN lên mức TÍCH CỰC 2. Tâm lý sợ hãi quá mức và nhìn lại chu kỳ 3. Dự bá...
-
This is an embedded Microsoft Office document, powered by Office .
-
Stock Screener by TradingView
